Quelles mentions doivent obligatoirement apparaître sur une fiche de paie ?
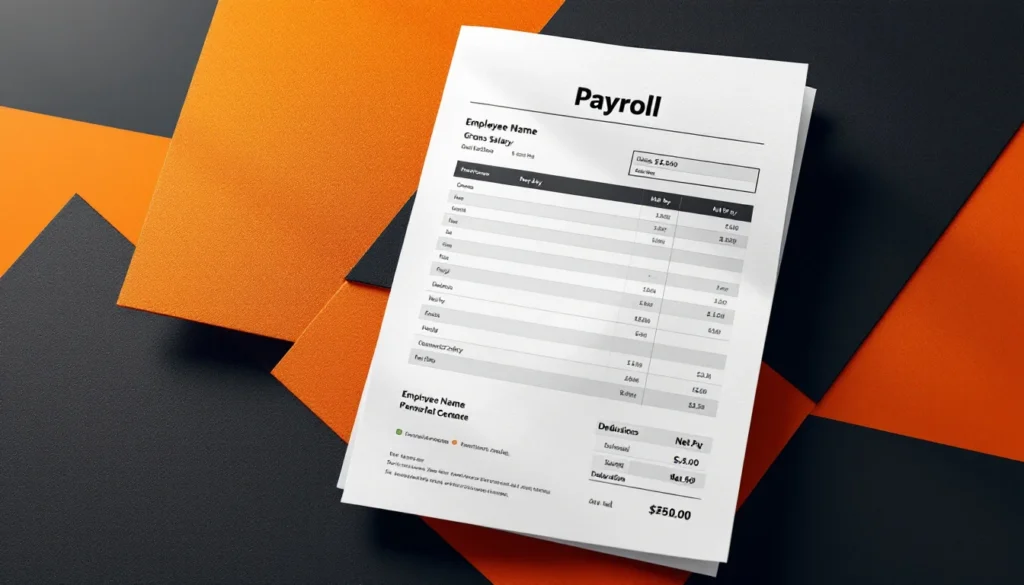
Le contenu de la fiche de paie est fixé par le Code du travail (article R3243-1) et par un arrêté qui impose un modèle dit « clarifié ». L'employeur doit y faire figurer son identité, celle du salarié et sa classification, la période et les heures payées, le salaire brut, les cotisations regroupées par risque, le net à payer, le montant net social et l'impôt prélevé à la source. Certaines informations sont au contraire interdites, comme la mention d'une grève ou d'heures de délégation syndicale.
L'identification de l'employeur et du salarié
Pour l'employeur, le bulletin indique :
- son nom ou sa raison sociale et l'adresse de l'établissement ;
- le numéro SIRET de l'établissement et le code APE de l'activité ;
- l'intitulé de la convention collective applicable, ou à défaut la référence aux dispositions du Code du travail sur les congés payés et le préavis.
Pour le salarié, il indique son nom, son emploi et sa position dans la classification de la convention collective (niveau, coefficient ou échelon). Le numéro de sécurité sociale n'est pas exigé par l'article R3243-1, mais il figure presque toujours sur le bulletin car il sert aux déclarations. Le type de contrat, l'adresse personnelle ou l'ancienneté sont fréquemment indiqués, sans être obligatoires.
La période et le temps de travail
Le bulletin précise la période à laquelle se rapporte le salaire et le nombre d'heures de travail payées, en distinguant les heures au taux normal et les heures majorées (heures supplémentaires, heures complémentaires des temps partiels) avec le taux de majoration appliqué. Pour un salarié au forfait annuel en jours, il indique la nature et le volume du forfait.
Quand la période comprend des congés payés, le bulletin mentionne les dates de congés et le montant de l'indemnité correspondante. Le solde de jours de congés restant n'est pas une mention obligatoire, même si la plupart des logiciels l'affichent.
La rémunération et les cotisations
Viennent ensuite les montants, dans un ordre fixé par le modèle clarifié :
- la rémunération brute, avec la nature et le montant des primes et accessoires soumis à cotisations ;
- les cotisations et contributions, salariales et patronales, regroupées par risque couvert : santé, accidents du travail, retraite, famille, assurance chômage, avec l'assiette et le taux de chacune ;
- la nature et le montant des sommes versées sans cotisations, comme les remboursements de frais professionnels ou la prise en charge des transports ;
- le montant total des exonérations et allègements de cotisations dont bénéficie l'employeur ;
- le coût total pour l'employeur, c'est-à-dire la rémunération augmentée des cotisations patronales, déduction faite des allègements.
Du net social au net à payer
Le bas du bulletin regroupe les montants qui intéressent le plus le salarié :
- le montant net social, ajouté le 1er juillet 2023, qui correspond au revenu professionnel pris en compte pour la prime d'activité et le RSA. Il évite au salarié de recalculer ce montant lui-même ;
- le net à payer avant impôt sur le revenu ;
- l'impôt prélevé à la source : la base (le net imposable), le taux transmis par l'administration fiscale et le montant prélevé ;
- le net à payer, c'est-à-dire la somme effectivement versée, et la date de paiement.
Le net imposable diffère du net à payer avant impôt. Il réintègre la part non déductible de la CSG et de la CRDS ainsi que la part patronale de la complémentaire santé, et exclut certaines sommes exonérées d'impôt, comme les heures supplémentaires dans la limite annuelle.
Les mentions de fin de bulletin
Le bulletin doit encore comporter une mention invitant le salarié à le conserver sans limitation de durée, et la référence à la rubrique du site service-public.fr consacrée au bulletin de paie. Le salarié peut en avoir besoin pour faire valoir ses droits à la retraite, alors que l'employeur n'est tenu d'en garder un double que cinq ans.
Le bulletin ne doit faire apparaître ni l'exercice du droit de grève, ni l'activité de représentant du personnel. Les heures de délégation sont payées comme du temps de travail, sans être identifiées comme telles. La nature et la date des absences pour grève doivent figurer sur un document à part.
Le bulletin électronique
L'employeur peut remettre le bulletin sous forme électronique, sauf si le salarié s'y oppose. Ce refus est possible à tout moment, par exemple au moment de l'embauche. Les bulletins électroniques doivent rester accessibles au salarié pendant cinquante ans, ou jusqu'à ses 75 ans, souvent grâce à un coffre-fort numérique ou à l'espace en ligne du compte personnel d'activité.
Un modèle de bulletin encore simplifié, avec moins de lignes de cotisations, devait s'appliquer en 2026. Son entrée en vigueur obligatoire a été reportée au 1er janvier 2027. Jusque-là, le modèle clarifié décrit ici reste la référence.
Questions fréquentes
Que risque un employeur qui omet une mention obligatoire ?
L'absence d'une mention obligatoire est punie de l'amende prévue pour les contraventions de troisième classe, soit 450 € au plus, appliquée autant de fois qu'il y a de salariés concernés. Le salarié peut aussi demander des dommages et intérêts s'il prouve un préjudice, par exemple une absence de convention collective qui l'a empêché de connaître ses droits.
Le salarié peut-il contester sa fiche de paie après l'avoir acceptée ?
Oui. Recevoir son bulletin sans protester ne vaut pas renonciation à réclamer les sommes dues. Le salarié peut demander le paiement d'un rappel de salaire pendant trois ans à compter du jour où il a connu, ou aurait dû connaître, l'erreur.
Combien de temps garder ses fiches de paie ?
Toute sa vie, ou au moins jusqu'à la liquidation de sa retraite. Elles permettent de prouver des périodes travaillées ou des salaires que les caisses de retraite n'auraient pas enregistrés correctement.
Sources : Code du travail, articles L3243-1 à L3243-5, R3243-1 à R3243-5 et R3246-2 ; arrêté du 25 février 2016 relatif au bulletin de paie clarifié, modifié ; arrêté du 11 août 2025 reportant le nouveau modèle au 1er janvier 2027 ; service-public.fr, bulletin de paie.